Domain finanzmonopol.de kaufen?
Wir ziehen mit dem Projekt
finanzmonopol.de um.
Sind Sie am Kauf der Domain
finanzmonopol.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzmonopol.de kaufen?
Was ist ein vernetztes Haus?
Was ist ein vernetztes Haus? Ein vernetztes Haus ist ein Zuhause, in dem verschiedene Geräte und Systeme miteinander verbunden sind und über ein zentrales Steuerungssystem gesteuert werden können. Dies ermöglicht es den Bewohnern, verschiedene Aspekte ihres Hauses, wie Beleuchtung, Heizung, Sicherheitssysteme und Unterhaltungselektronik, von überall aus zu kontrollieren. Durch die Vernetzung der Geräte kann auch Energie gespart und der Komfort erhöht werden. Ein vernetztes Haus kann auch als Smart Home bezeichnet werden und bietet viele innovative Möglichkeiten, um das Leben der Bewohner zu erleichtern und zu verbessern. **
Gibt es ein anderes Wort oder eine Umschreibung für "vernetztes Denken"?
Ein anderes Wort für "vernetztes Denken" könnte "ganzheitliches Denken" sein. Es bezeichnet die Fähigkeit, Zusammenhänge zwischen verschiedenen Informationen, Ideen oder Problemen zu erkennen und diese in einem größeren Kontext zu betrachten. Eine Umschreibung könnte auch "systemisches Denken" sein, da es darauf abzielt, komplexe Systeme und deren Wechselwirkungen zu verstehen. **

Ähnliche Suchbegriffe für Vernetztes Haus
Top-Angebote
Produkte zum Begriff Vernetztes Haus:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie berechnet man Zinsen für einen Kredit oder eine Investition?
Zinsen für einen Kredit oder eine Investition werden basierend auf dem Zinssatz, der Laufzeit und dem Kapital berechnet. Man multipliziert den Kapitalbetrag mit dem Zinssatz und der Laufzeit, um die Zinsen zu ermitteln. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Wie funktioniert ein Haus Kredit?
Ein Hauskredit, auch Hypothekendarlehen genannt, funktioniert, indem eine Bank oder ein Kreditgeber Geld leiht, um den Kauf oder Bau eines Hauses zu finanzieren. Der Kreditnehmer zahlt dann monatliche Raten zurück, die aus einem Teil der Tilgung des Darlehens und Zinsen bestehen. Die Höhe des Kredits hängt von verschiedenen Faktoren ab, wie dem Einkommen des Kreditnehmers, der Bonität und dem Wert des Hauses. Das Haus dient als Sicherheit für den Kredit, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, falls der Kreditnehmer die Raten nicht mehr bezahlen kann. **
-
Kann man Haus mit Kredit verkaufen?
Kann man ein Haus mit Kredit verkaufen? Ja, es ist möglich, ein Haus zu verkaufen, das noch mit einem Kredit belastet ist. Der Verkauf eines haftungsbelasteten Hauses erfordert jedoch in der Regel die Zustimmung des Kreditgebers, da der Kredit bei Verkauf des Hauses in der Regel vorzeitig zurückgezahlt werden muss. Es ist wichtig, sich vor dem Verkauf mit dem Kreditgeber abzustimmen, um sicherzustellen, dass alle finanziellen Verpflichtungen erfüllt werden. Darüber hinaus kann es sinnvoll sein, einen Immobilienmakler oder Anwalt hinzuzuziehen, um den Verkaufsprozess reibungslos abzuwickeln. **
-
Welche Bank finanziert Haus in Italien?
Welche Bank finanziert Haus in Italien? In Italien gibt es verschiedene Banken, die Hypotheken und Kredite für den Kauf von Immobilien anbieten. Zu den bekanntesten Banken gehören die Intesa Sanpaolo, UniCredit, Banca Monte dei Paschi di Siena und Banco BPM. Diese Banken bieten unterschiedliche Konditionen und Zinssätze für Hypotheken an, daher ist es ratsam, verschiedene Angebote zu vergleichen, um die beste Finanzierung für den Kauf eines Hauses in Italien zu finden. Es ist auch wichtig, sich über die aktuellen rechtlichen und finanziellen Rahmenbedingungen für den Immobilienkauf in Italien zu informieren, um sicherzustellen, dass man die richtige Entscheidung trifft. Letztendlich ist es empfehlenswert, sich von einem Fachmann oder einer Fachfrau beraten zu lassen, um die beste Finanzierungslösung für den Kauf eines Hauses in Italien zu finden. **
Wie funktioniert ein Kredit für ein Haus?
Wie funktioniert ein Kredit für ein Haus? **
Kann man trotz Kredit ein Haus kaufen?
Ja, es ist möglich, trotz eines laufenden Kredits ein Haus zu kaufen. Viele Menschen finanzieren den Kauf eines Hauses mit einem Hypothekendarlehen, das sie über Jahre hinweg abbezahlen. Es ist jedoch wichtig, dass man die finanziellen Belastungen des laufenden Kredits und des neuen Hypothekendarlehens realistisch einschätzt. Zudem sollte man sicherstellen, dass man die monatlichen Raten für beide Kredite problemlos bedienen kann, um keine finanziellen Schwierigkeiten zu bekommen. Es kann auch sinnvoll sein, vor dem Hauskauf mit einem Finanzberater zu sprechen, um die individuelle finanzielle Situation zu analysieren und die besten Optionen zu besprechen. **
Top-Angebote
Produkte zum Begriff Vernetztes Haus:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein vernetztes Haus?
Was ist ein vernetztes Haus? Ein vernetztes Haus ist ein Zuhause, in dem verschiedene Geräte und Systeme miteinander verbunden sind und über ein zentrales Steuerungssystem gesteuert werden können. Dies ermöglicht es den Bewohnern, verschiedene Aspekte ihres Hauses, wie Beleuchtung, Heizung, Sicherheitssysteme und Unterhaltungselektronik, von überall aus zu kontrollieren. Durch die Vernetzung der Geräte kann auch Energie gespart und der Komfort erhöht werden. Ein vernetztes Haus kann auch als Smart Home bezeichnet werden und bietet viele innovative Möglichkeiten, um das Leben der Bewohner zu erleichtern und zu verbessern. **
-
Gibt es ein anderes Wort oder eine Umschreibung für "vernetztes Denken"?
Ein anderes Wort für "vernetztes Denken" könnte "ganzheitliches Denken" sein. Es bezeichnet die Fähigkeit, Zusammenhänge zwischen verschiedenen Informationen, Ideen oder Problemen zu erkennen und diese in einem größeren Kontext zu betrachten. Eine Umschreibung könnte auch "systemisches Denken" sein, da es darauf abzielt, komplexe Systeme und deren Wechselwirkungen zu verstehen. **
-
Wie berechnet man Zinsen für einen Kredit oder eine Investition?
Zinsen für einen Kredit oder eine Investition werden basierend auf dem Zinssatz, der Laufzeit und dem Kapital berechnet. Man multipliziert den Kapitalbetrag mit dem Zinssatz und der Laufzeit, um die Zinsen zu ermitteln. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Wie funktioniert ein Haus Kredit?
Ein Hauskredit, auch Hypothekendarlehen genannt, funktioniert, indem eine Bank oder ein Kreditgeber Geld leiht, um den Kauf oder Bau eines Hauses zu finanzieren. Der Kreditnehmer zahlt dann monatliche Raten zurück, die aus einem Teil der Tilgung des Darlehens und Zinsen bestehen. Die Höhe des Kredits hängt von verschiedenen Faktoren ab, wie dem Einkommen des Kreditnehmers, der Bonität und dem Wert des Hauses. Das Haus dient als Sicherheit für den Kredit, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, falls der Kreditnehmer die Raten nicht mehr bezahlen kann. **
Ähnliche Suchbegriffe für Vernetztes Haus
-
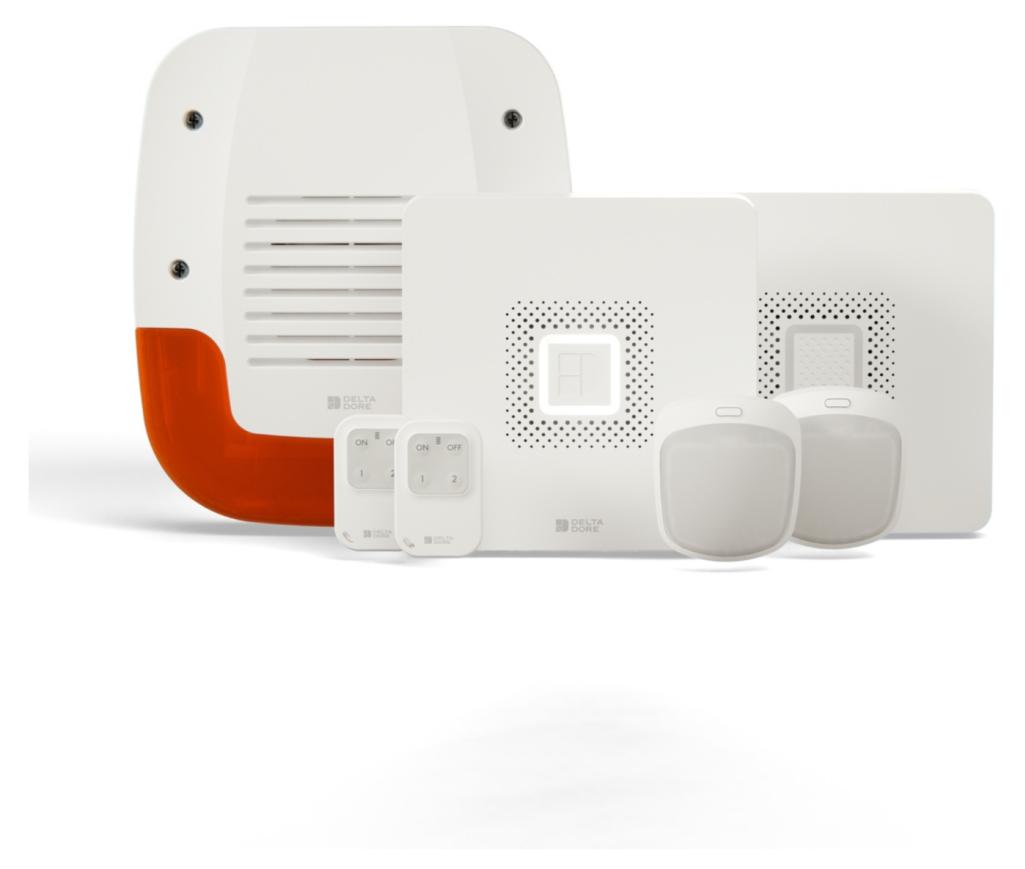
DELTA DORE Tyxal+ Pack Optimal Vernetztes Alarmsystem für EinbruchschutzWICHTIGE MERKMALE - ? Umfassender Schutz für Ihr Zuhause.- ? Intuitive Fernsteuerung über Smartphone.- ? Einfache und schnelle, kabellose Installation.- ? Lange Batterielebensdauer der Sensoren.- ? Kompatibel mit Delta Dore Smart-Home-Systemen.BESCHREIBUNGDas Tyxal+ Delta Dore Optimal-Paket bietet eine umfassende, kabellose Sicherheitslösung für Ihr Zuhause. Es umfasst eine Zentrale, Sensoren und eine Steuerung, die alle fernbedienbar sind. Profitieren Sie von zuverlässigem Schutz und sorgen Sie für ein beruhigtes Gefühl im Alltag.TECHNISCHE DATENSystemtypKabelloses AlarmsystemKonnektivitätIP, GSM (je nach Modulen)Batterielebensdauer der SensorenBis zu 10 JahreErweiterbarkeitJa, vielfältigKompatibilitätDelta Dore TydomZUSAMMENFASSUNG: Wählen Sie das Tyxal+ Delta Dore Optimal-Paket für intelligente und vernetzte Sicherheit. Seine einfache Bedienung und Robustheit machen es zur idealen Wahl, um Ihr Zuhause effektiv zu schützen.FAQ (HÄUFIG GESTELLTE FRAGEN)F: Ist das Paket einfach selbst1269,89 €*Versand: 11,90 €Sichere Weiterleitung zum Anbieter
-
Kann man Haus mit Kredit verkaufen?
Kann man ein Haus mit Kredit verkaufen? Ja, es ist möglich, ein Haus zu verkaufen, das noch mit einem Kredit belastet ist. Der Verkauf eines haftungsbelasteten Hauses erfordert jedoch in der Regel die Zustimmung des Kreditgebers, da der Kredit bei Verkauf des Hauses in der Regel vorzeitig zurückgezahlt werden muss. Es ist wichtig, sich vor dem Verkauf mit dem Kreditgeber abzustimmen, um sicherzustellen, dass alle finanziellen Verpflichtungen erfüllt werden. Darüber hinaus kann es sinnvoll sein, einen Immobilienmakler oder Anwalt hinzuzuziehen, um den Verkaufsprozess reibungslos abzuwickeln. **
-
Welche Bank finanziert Haus in Italien?
Welche Bank finanziert Haus in Italien? In Italien gibt es verschiedene Banken, die Hypotheken und Kredite für den Kauf von Immobilien anbieten. Zu den bekanntesten Banken gehören die Intesa Sanpaolo, UniCredit, Banca Monte dei Paschi di Siena und Banco BPM. Diese Banken bieten unterschiedliche Konditionen und Zinssätze für Hypotheken an, daher ist es ratsam, verschiedene Angebote zu vergleichen, um die beste Finanzierung für den Kauf eines Hauses in Italien zu finden. Es ist auch wichtig, sich über die aktuellen rechtlichen und finanziellen Rahmenbedingungen für den Immobilienkauf in Italien zu informieren, um sicherzustellen, dass man die richtige Entscheidung trifft. Letztendlich ist es empfehlenswert, sich von einem Fachmann oder einer Fachfrau beraten zu lassen, um die beste Finanzierungslösung für den Kauf eines Hauses in Italien zu finden. **
-
Wie funktioniert ein Kredit für ein Haus?
Wie funktioniert ein Kredit für ein Haus? **
-
Kann man trotz Kredit ein Haus kaufen?
Ja, es ist möglich, trotz eines laufenden Kredits ein Haus zu kaufen. Viele Menschen finanzieren den Kauf eines Hauses mit einem Hypothekendarlehen, das sie über Jahre hinweg abbezahlen. Es ist jedoch wichtig, dass man die finanziellen Belastungen des laufenden Kredits und des neuen Hypothekendarlehens realistisch einschätzt. Zudem sollte man sicherstellen, dass man die monatlichen Raten für beide Kredite problemlos bedienen kann, um keine finanziellen Schwierigkeiten zu bekommen. Es kann auch sinnvoll sein, vor dem Hauskauf mit einem Finanzberater zu sprechen, um die individuelle finanzielle Situation zu analysieren und die besten Optionen zu besprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.